
Mua xe Volvo trả góp cần ba nhóm thủ tục chính: hồ sơ pháp lý của người vay, hồ sơ chứng minh thu nhập và hồ sơ liên quan đến chiếc xe (hợp đồng mua bán, giấy tờ đăng ký). Khi các giấy tờ này đầy đủ, ngân hàng hoặc công ty tài chính sẽ thẩm định, phê duyệt khoản vay và giải ngân cho đại lý. Phần dưới đây trình bày cụ thể từng loại giấy tờ, các bước thực hiện và những điểm cần cân nhắc trước khi ký hợp đồng.
Điều kiện cơ bản để mua xe Volvo trả góp
Người vay cần có năng lực hành vi dân sự đầy đủ, nguồn thu nhập ổn định và lịch sử tín dụng không có nợ xấu. Đây là ba tiêu chí mà hầu hết tổ chức cho vay đều xem xét trước tiên. Độ tuổi được vay và độ tuổi tối đa khi kết thúc khoản vay tùy theo chính sách từng ngân hàng.
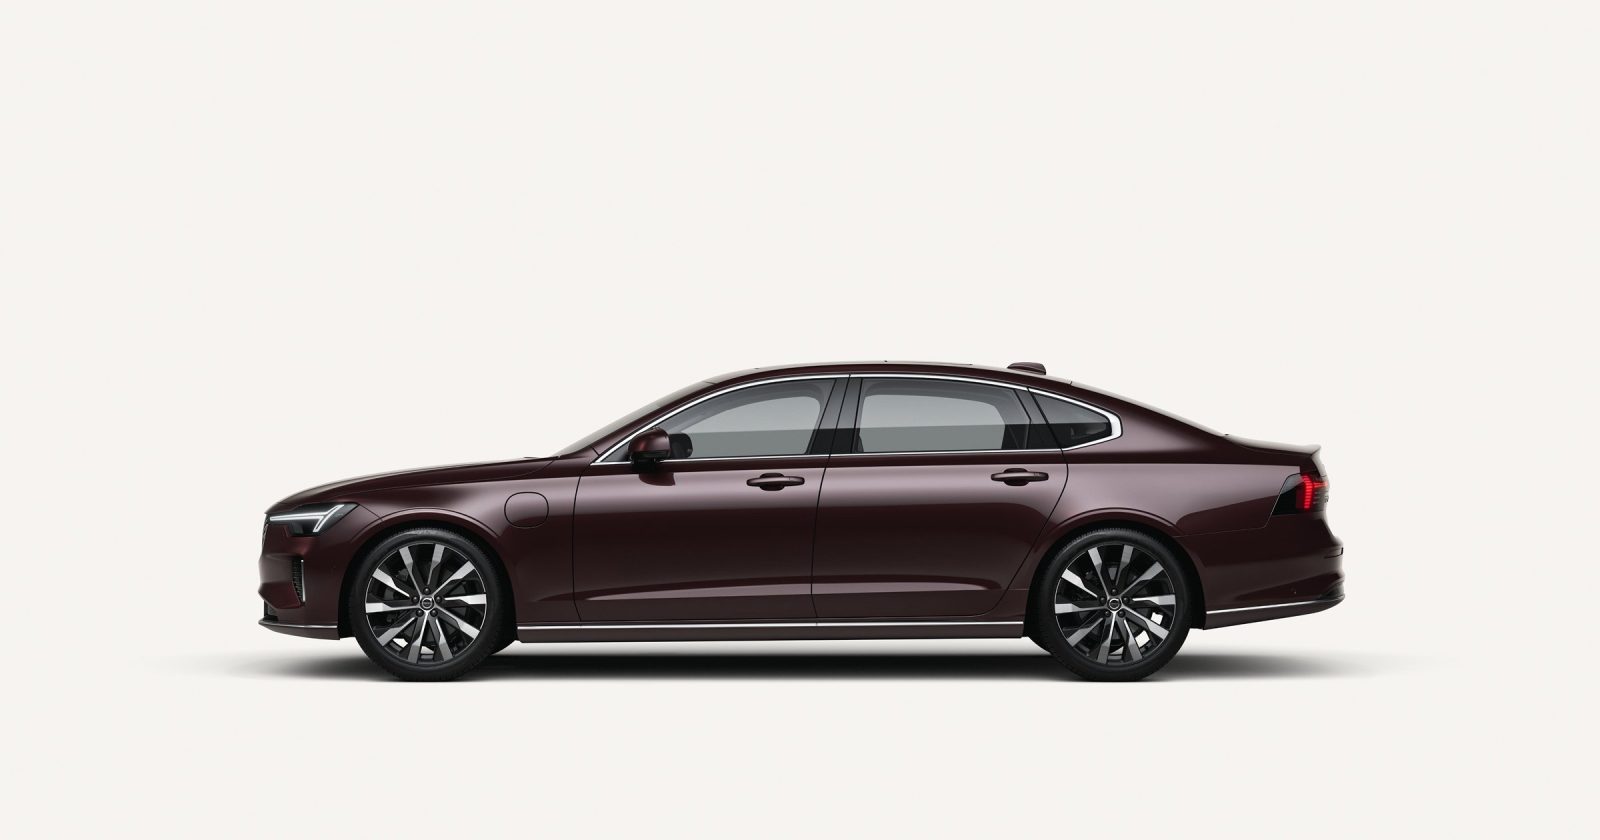
Bên cạnh đó, bạn cần có một khoản vốn đối ứng để thanh toán trước một phần giá trị xe. Tỷ lệ cho vay tối đa, thời hạn vay và lãi suất không cố định mà phụ thuộc vào ngân hàng, hồ sơ thu nhập và dòng xe bạn chọn. Vì vậy, nên trao đổi với tư vấn bán hàng để được giới thiệu phương án phù hợp với khả năng tài chính.
- Có hộ khẩu hoặc nơi cư trú hợp pháp trong khu vực ngân hàng hỗ trợ cho vay.
- Thu nhập đủ để trả gốc và lãi hằng tháng mà vẫn đảm bảo chi tiêu sinh hoạt.
- Không có nợ quá hạn hoặc nợ xấu trên hệ thống thông tin tín dụng.
Hồ sơ cần chuẩn bị khi mua xe Volvo trả góp
Hồ sơ vay mua xe được chia theo đối tượng: cá nhân và doanh nghiệp. Chuẩn bị đầy đủ ngay từ đầu giúp rút ngắn thời gian thẩm định và tránh phải bổ sung nhiều lần.
Hồ sơ đối với khách hàng cá nhân
- Căn cước công dân của người vay; nếu đã kết hôn cần thêm giấy tờ của vợ hoặc chồng và giấy chứng nhận kết hôn.
- Giấy tờ xác nhận nơi cư trú theo yêu cầu của ngân hàng.
- Giấy đề nghị vay vốn theo mẫu của ngân hàng.
- Chứng minh thu nhập: hợp đồng lao động, sao kê lương qua tài khoản, xác nhận lương; nếu kinh doanh tự do thì có giấy phép kinh doanh, sổ sách hoặc sao kê doanh thu; nếu có thu nhập từ cho thuê tài sản thì có hợp đồng cho thuê.
- Hợp đồng mua bán xe hoặc phiếu đặt cọc với đại lý.
Hồ sơ đối với khách hàng doanh nghiệp
- Giấy chứng nhận đăng ký doanh nghiệp, điều lệ công ty.
- Giấy tờ tùy thân của người đại diện theo pháp luật, quyết định bổ nhiệm chức danh.
- Báo cáo tài chính, tờ khai thuế hoặc báo cáo thuế gần nhất.
- Biên bản họp hoặc nghị quyết về việc vay vốn mua xe (tùy loại hình doanh nghiệp).
- Hợp đồng kinh tế, hóa đơn đầu ra để chứng minh hoạt động kinh doanh.
Danh mục trên mang tính tham khảo. Mỗi ngân hàng có thể yêu cầu thêm hoặc lược bớt một số giấy tờ, nên bạn nên xác nhận lại trước khi nộp.
Quy trình các bước mua xe trả góp
Quy trình vay mua xe thường gồm năm bước, từ chọn xe đến nhận xe. Thời gian hoàn tất phụ thuộc vào độ đầy đủ của hồ sơ và tốc độ thẩm định của ngân hàng.
- Chọn xe và ký hợp đồng mua bán: Bạn chọn mẫu xe, phiên bản, màu sắc, sau đó đặt cọc và ký hợp đồng với đại lý.
- Nộp hồ sơ vay: Tư vấn bán hàng có thể hỗ trợ kết nối ngân hàng đối tác để bạn nộp hồ sơ thuận tiện hơn.
- Thẩm định và phê duyệt: Ngân hàng kiểm tra thông tin, có thể gọi điện hoặc gặp trực tiếp để xác minh thu nhập, sau đó gửi thông báo cho vay.
- Thanh toán vốn đối ứng và ký hợp đồng tín dụng: Bạn thanh toán phần tiền còn lại ngoài khoản vay cho đại lý, ký hợp đồng tín dụng và hợp đồng thế chấp.
- Đăng ký xe, giải ngân và nhận xe: Xe được đăng ký biển số, ngân hàng giữ bản gốc giấy đăng ký (cấp bản sao hoặc giấy xác nhận để lưu hành), giải ngân cho đại lý và bạn nhận xe.
Trong suốt thời gian vay, chiếc xe là tài sản thế chấp. Sau khi tất toán, ngân hàng trả lại giấy tờ gốc và giải chấp để xe thuộc quyền sở hữu trọn vẹn của bạn.
Các khoản chi phí cần dự trù
Ngoài giá xe, người mua trả góp cần tính trước các chi phí lăn bánh và chi phí phát sinh từ khoản vay. Bỏ sót những khoản này dễ khiến số tiền thực tế phải chuẩn bị cao hơn dự kiến.
- Vốn đối ứng: phần trả trước theo tỷ lệ ngân hàng chấp thuận.
- Lệ phí trước bạ, phí cấp biển số, phí đăng kiểm, phí bảo trì đường bộ: mức thu theo quy định hiện hành tại nơi đăng ký.
- Bảo hiểm trách nhiệm dân sự bắt buộc và bảo hiểm vật chất xe: nhiều ngân hàng yêu cầu bảo hiểm vật chất trong thời gian vay.
- Phí công chứng, đăng ký giao dịch bảo đảm: phát sinh khi làm thủ tục thế chấp.
- Lãi vay: cần hỏi rõ lãi suất ưu đãi áp dụng trong bao lâu và cách tính lãi sau thời gian ưu đãi.
Một cách đơn giản để kiểm soát là yêu cầu bảng tính dự kiến số tiền trả hằng tháng trong toàn bộ thời hạn vay, thay vì chỉ xem con số tháng đầu tiên.
Lưu ý quan trọng trước khi ký hợp đồng vay
Điều cần kiểm tra kỹ nhất là các điều khoản về lãi suất thả nổi, phí trả nợ trước hạn và phạt chậm trả. Những điều khoản này ảnh hưởng trực tiếp đến tổng chi phí sở hữu xe.
- Đọc kỹ biên độ lãi suất sau ưu đãi và lãi suất tham chiếu ngân hàng sử dụng.
- Hỏi rõ phí tất toán trước hạn nếu bạn dự định trả sớm khi có nguồn tiền.
- Chọn kỳ hạn vay vừa sức; kỳ hạn dài giảm áp lực hằng tháng nhưng tổng lãi phải trả thường cao hơn.
- Giữ lại bản sao toàn bộ hợp đồng và lịch trả nợ.
Bạn không nên vay khi thu nhập chưa ổn định, khoản trả hằng tháng chiếm phần lớn thu nhập, hoặc đang có nhiều khoản nợ khác cùng lúc. Trong những trường hợp này, tăng khoản trả trước hoặc cân nhắc một phiên bản xe phù hợp hơn sẽ an toàn hơn cho tài chính gia đình.
Nếu bạn đang ở Thành phố Hồ Chí Minh hoặc Bình Dương và muốn được tư vấn dòng xe Volvo cùng phương án mua trả góp phù hợp, CAO THỊ THÚY DIỄM sẵn sàng hỗ trợ từ khâu chọn xe đến hoàn thiện hồ sơ. Vui lòng liên hệ Hotline: 0899312785, Email: info.volvosaigon@gmail.com hoặc ghé trực tiếp địa chỉ 600 Nguyễn Lương Bằng, Phường Tân Mỹ, Thành phố Hồ Chí Minh.